Quando pensamos corretamente em horizontes longos, retornos reais e objetivos de vida, o maior erro financeiro costuma ser proteger-se cedo demais.
Evidências, o longo prazo e o verdadeiro papel do consultor financeiro
Por décadas, a indústria financeira repetiu uma ideia que hoje parece quase natural: à medida que envelhecemos, devemos reduzir nossa exposição às ações e aumentar a participação em títulos ou renda fixa.
A lógica parece convincente. Menos volatilidade. Mais “segurança”. Mais tranquilidade.
No entanto, quando analisamos as evidências em profundidade — olhando para horizontes longos, retornos reais e cenários de vida inteira — essa intuição começa a mostrar fissuras significativas. Um artigo acadêmico recente coloca esse debate no centro da mesa e chega a uma conclusão desconfortável para o consenso tradicional: para a maioria dos investidores, durante quase toda a sua vida financeira, a alocação ideal é fortemente inclinada para ações, não para títulos.
Longe de ser uma provocação teórica, esse trabalho apoia algo que nós da Nantas vemos todos os dias na prática: o maior risco financeiro de longo prazo não é a volatilidade do seu portfólio, mas sim que ele não cresça o suficiente.
O status quo: idade, prudência e renda fixa
O modelo dominante de investimento ao longo da vida baseia-se em duas ideias centrais:
Essa abordagem é tão difundida que até se tornou normativa: fundos de “target date”, portfólios padrão em planos de aposentadoria e muitos conselhos automatizados seguem essa lógica quase sem exceção.
Mas o problema não é que essas ideias sejam irracionais. O problema é que tipo de risco eles estão tentando minimizar.
A maioria dessas estratégias é projetada para reduzir a volatilidade de curto prazo. O que raramente é analisado com a mesma ênfase é o risco real de longo prazo:
O que torna este artigo diferente
O artigo Além do Status Quo: Uma Avaliação Crítica do Conselho de Investimento ao Longo da Vida destaca-se por algo incomum: ele não parte de suposições confortáveis.
Em vez de:
Os autores trabalham com:
O resultado é um modelo que se parece muito mais com o mundo real do que com os manuais.
E quando esse exercício é levado a sério, o resultado é claro:
A alocação ótima ao longo da vida é surpreendentemente estável e dominada por ações globais, com participação mínima ou nenhuma em renda fixa.
O ponto mais contraintuitivo: os títulos não são “seguros” a longo prazo
Uma das contribuições mais valiosas do artigo é mostrar algo que geralmente passa despercebido:
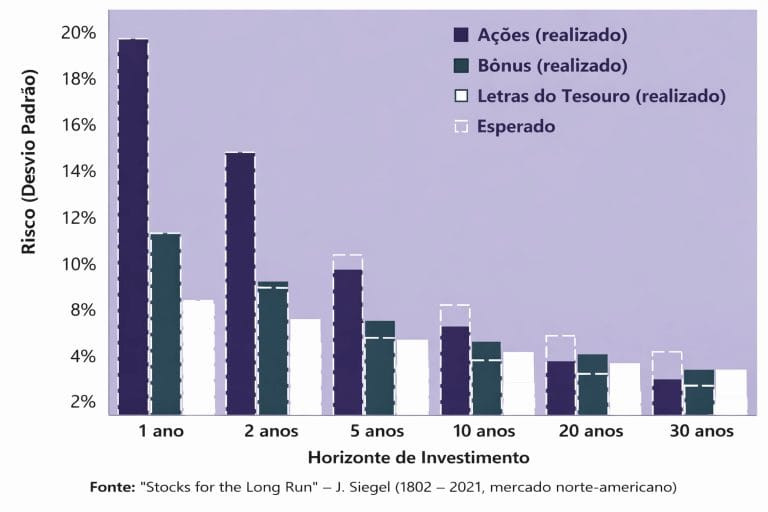
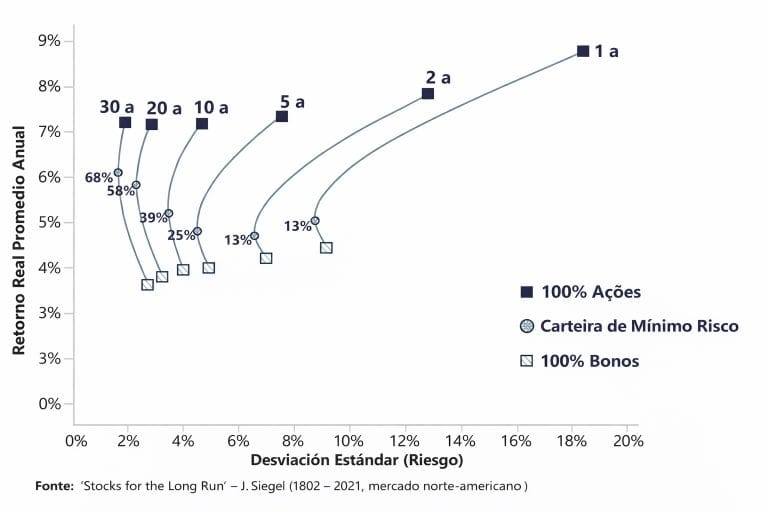
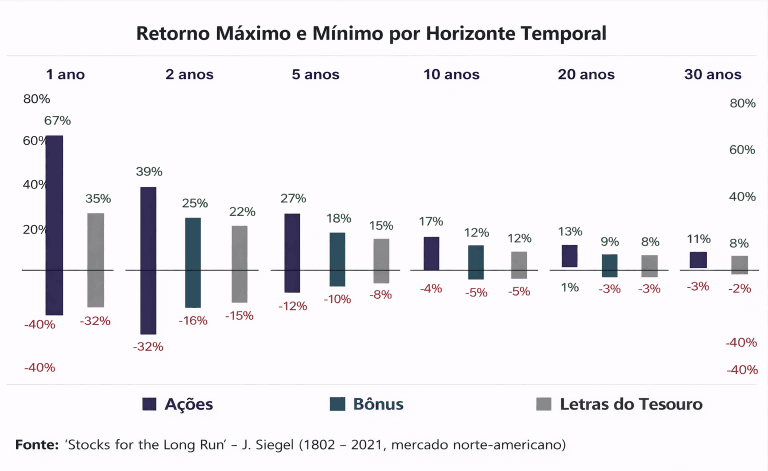
A longo prazo: títulos não reduzem o risco,
Em particular:
Ações internacionais, por outro lado:
Sob essa perspectiva, usar títulos como “âncora de segurança” pode aumentar o risco de não alcançá-lo, especialmente quando o objetivo é financiar uma vida longa e em termos reais (ajustando o nível de gastos para a inflação).
Aposentadoria: onde o mito acaba sendo quebrado
Talvez o resultado mais desconfortável do artigo apareça na fase em que, supostamente, a renda fixa deveria brilhar: a aposentadoria.
Ao comparar portfólios tradicionais (incluindo fundos de target date) com portfólios dominados por ações globais, os autores concluem que estes últimos:
Mesmo considerando cenários adversos, a probabilidade de “quebrar” é menor com maior exposição a ações do que com portfólios conservadores.
Isso não elimina o desconforto emocional da volatilidade. Mas isso redefine o que entendemos por segurança financeira e nos dá um norte que nos torna mais predispostos a aceitar a viagem.
Então, por que continuamos insistindo em ações?
Na Nantas, não insistimos em ter mais ações por dogma, moda ou agressividade desnecessária.
Insistimos porque:
Nosso papel como consultores não é eliminar a volatilidade, mas ajudar nossos clientes:
Renda fixa não é proibida. Mas acreditamos firmemente que, se uma carteira tem pouca exposição a ações, deve haver uma razão muito boa para isso — uma razão financeira real, não apenas emocional.
O verdadeiro valor do consultor
Este artigo não diz que todos devem simplesmente ter 100% das ações.
Isso nos dá algo mais profundo, uma estrutura diferente para enquadrar a decisão.
Quando pensamos corretamente em horizontes longos, retornos reais e objetivos de vida, o maior erro financeiro geralmente é se proteger cedo demais.
Acreditamos que o verdadeiro valor do consultor financeiro não está em fazer o cliente se sentir confortável no curto prazo. É ajudá-lo a não sabotar seu futuro por medo do presente.
Ações não são apenas um ativo volátil. Eles são a única classe de ativos que participa diretamente da engenhosidade humana, inovação, produtividade e da capacidade das sociedades de se adaptarem. Como David Booth, fundador da Dimensional, repetiu muitas vezes, as ações são o único ativo que captura sistematicamente o progresso humano.
Investir com mais ações não é imprudente. Pelo contrário, acreditamos que é a maneira mais honesta de reconhecer como o tempo age sobre o capital.
A evidência sustenta isso.
Cr. Rodrigo Cancela, CFA
Nantas is an independent financial advisory firm registered with the Central Bank of Uruguay as an Investment Advisor and with the U.S. Securities and Exchange Commission (SEC) as an investment adviser. Registration with the SEC does not imply a certain level of skill or training.
Copyright © 2024 Nantas SA