Quando o entusiasmo define o preço, chegar primeiro pode sair caro.
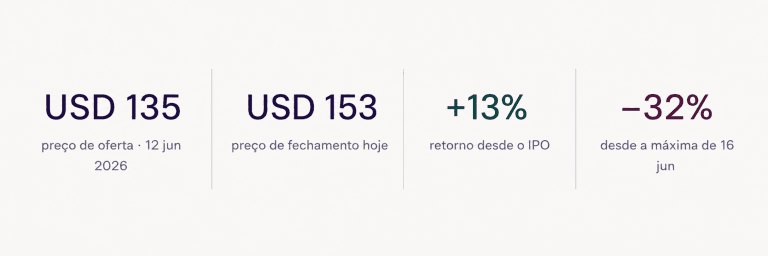
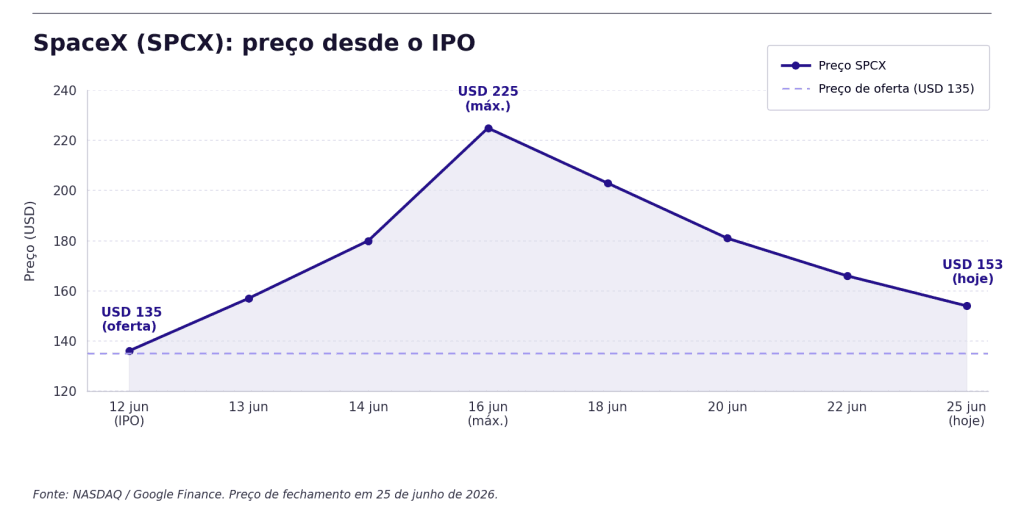
A SpaceX abriu capital em 12 de junho de 2026, sob o ticker SPCX na Nasdaq, a USD 135 por ação. Hoje, 25 de junho de 2026, fecha a USD 153: apenas +13% em relação ao preço de oferta e –32% desde a máxima de USD 225 registrada em 16 de junho. O entusiasmo foi enorme. Os resultados, por enquanto, confirmam exatamente o que a evidência já indicava.
O que aconteceu:
O IPO da SpaceX foi um dos mais comentados dos últimos anos. A ação abriu com forte impulso, chegou a USD 225 apenas quatro dias depois do IPO e, desde então, corrigiu com a mesma intensidade. Hoje fecha a USD 153: um retorno modesto de +13% para quem teve a sorte de acessar o preço de oferta, e perdas significativas para quem comprou no pico.
Atenção: a maioria dos investidores de varejo não teve acesso a USD 135. Com cerca de 30% da oferta destinada ao canal de varejo e uma demanda massiva, as alocações foram escassas. Quem comprou no mercado aberto entre USD 180 e USD 225 acumula hoje perdas entre –15% e –32%.
O que diz a evidência
Gempesaw, Henry, Pisciotta & Xiao · Maio de 2025
Um ano antes do IPO da SpaceX, um grupo de pesquisadores das universidades de Miami, Northeastern e Kansas publicou a análise mais completa até o momento sobre o que acontece com os investidores de varejo quando eles têm acesso massivo a ofertas públicas iniciais.
O estudo analisou 24 IPOs distribuídos por meio de aplicativos de investimento de varejo, como a Robinhood —plataformas que enviam notificações push a milhões de usuários anunciando a disponibilidade de ações ao preço de oferta—, e os comparou com 228 IPOs do mesmo período que seguiram o canal institucional tradicional.
Os resultados são difíceis de ignorar.
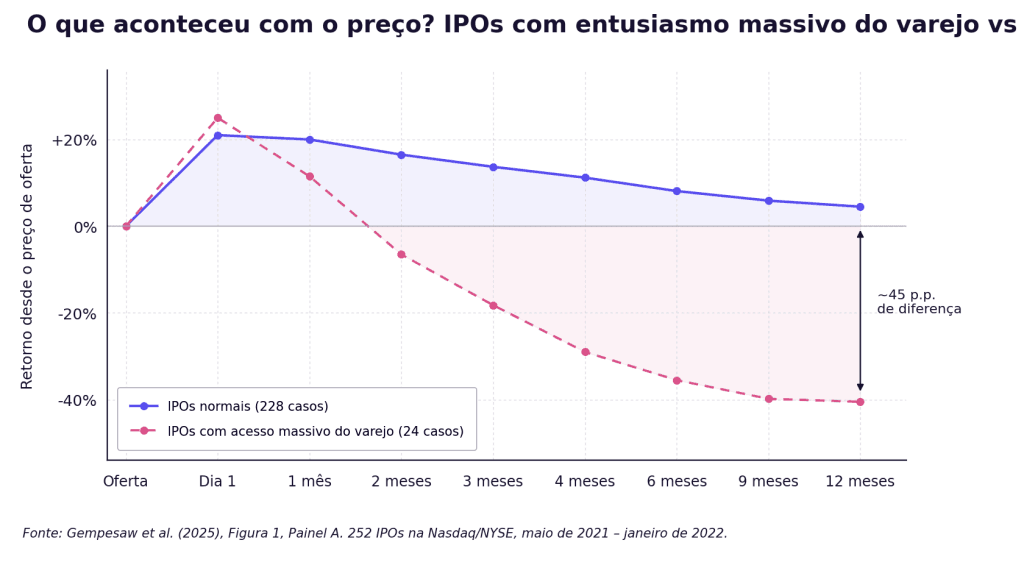
A conclusão do paper: o problema não é a qualidade da empresa. O mecanismo é o próprio entusiasmo: as notificações massivas geram uma onda de compras que infla o preço no início. Quando esse entusiasmo se esgota, o preço cai. A SpaceX está seguindo esse padrão com precisão.
O que fazem os fundos indexados e sistemáticos?
A SpaceX provavelmente não cumprirá os requisitos do índice S&P 500 no curto prazo: esse índice exige uma trajetória positiva de lucros contábeis antes de incorporar uma companhia.
Os índices MSCI e Nasdaq têm mecanismos de inclusão mais rápidos para empresas de grande porte e poderiam incorporá-la antes. Quando isso acontecer, os fundos indexados comprarão automaticamente, mas ao preço de mercado daquele momento.
Os fundos sistemáticos de gestoras como Dimensional e Avantis vão um passo além: constroem carteiras filtrando por valor e rentabilidade, e podem esperar até que a SpaceX cumpra esses critérios antes de incorporá-la.
O paper confirma que empresas com melhor relação preço-lucro geram retornos posteriores melhores: exatamente o tipo de filtro que essas gestoras aplicam. A vantagem é real.
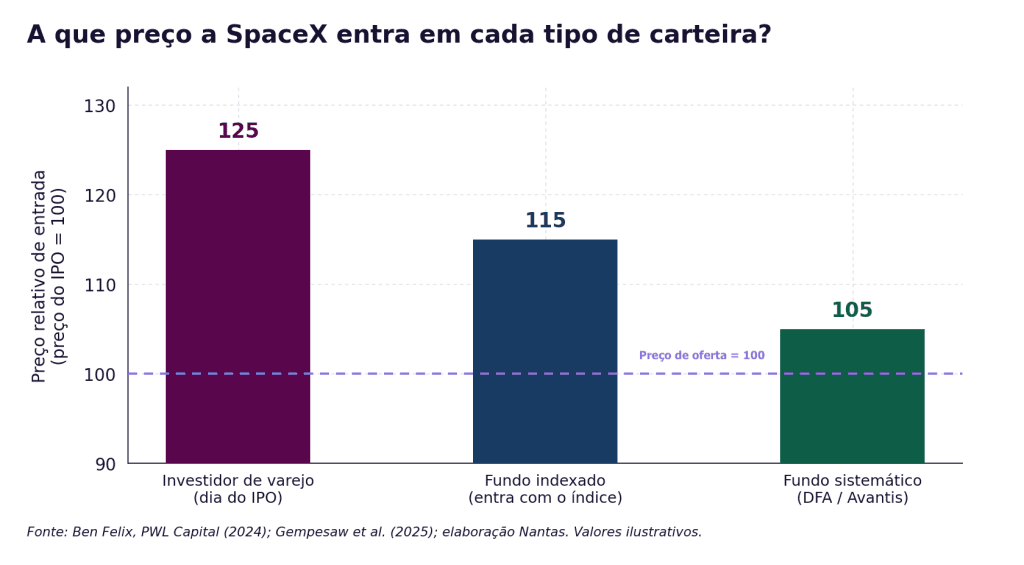
Com a SPCX a USD 153 hoje, a paradoxa fica evidente: quem esperou com paciência —porque seu fundo indexado ou sistemático ainda não incorporou a ação— provavelmente poderá comprá-la a um preço semelhante ou inferior ao pago pelos mais entusiasmados no dia do IPO.
A conclusão da Nantas
O +13% desde o IPO não é o retorno do investidor de varejo médio
Esse retorno se aplica apenas a quem teve acesso a USD 135, uma minoria. Quem comprou entre USD 180 e USD 225 —faixa em que ocorreu grande parte do volume após o IPO— acumula hoje perdas de até –32%.
A trajetória da SPCX confirma a evidência, não a contradiz
Entusiasmo massivo, pico em quatro dias e correção de –32% em duas semanas. É exatamente o padrão que o paper documentou um ano antes de a SpaceX abrir capital.
Uma carteira sólida chegará à SpaceX pelo preço correto
Os fundos indexados e sistemáticos incorporarão a SPCX quando ela cumprir os critérios correspondentes, sem pagar o prêmio do FOMO. Em investimentos, a exclusividade raramente é uma vantagem para o comprador.
Fontes: Gempesaw, Henry, Pisciotta & Xiao, “Retail IPO Access: High Hopes, Low Returns” (maio de 2025); Ben Felix, PWL Capital (2024); NASDAQ / Google Finance, preço de fechamento em 25 de junho de 2026; Jay Ritter, “Initial Public Offerings: Updated Statistics” (2023); metodologias da S&P Dow Jones, MSCI e Nasdaq.
Ec. Juan Martín Rodríguez, CFA
Nantas is an independent financial advisory firm registered with the Central Bank of Uruguay as an Investment Advisor and with the U.S. Securities and Exchange Commission (SEC) as an investment adviser. Registration with the SEC does not imply a certain level of skill or training.
Copyright © 2024 Nantas SA